Bauzinsen stabilisieren sich auf hohem Niveau: Was das für Ihren Immobilienkauf bedeutet
Stand: 28. Oktober 2026
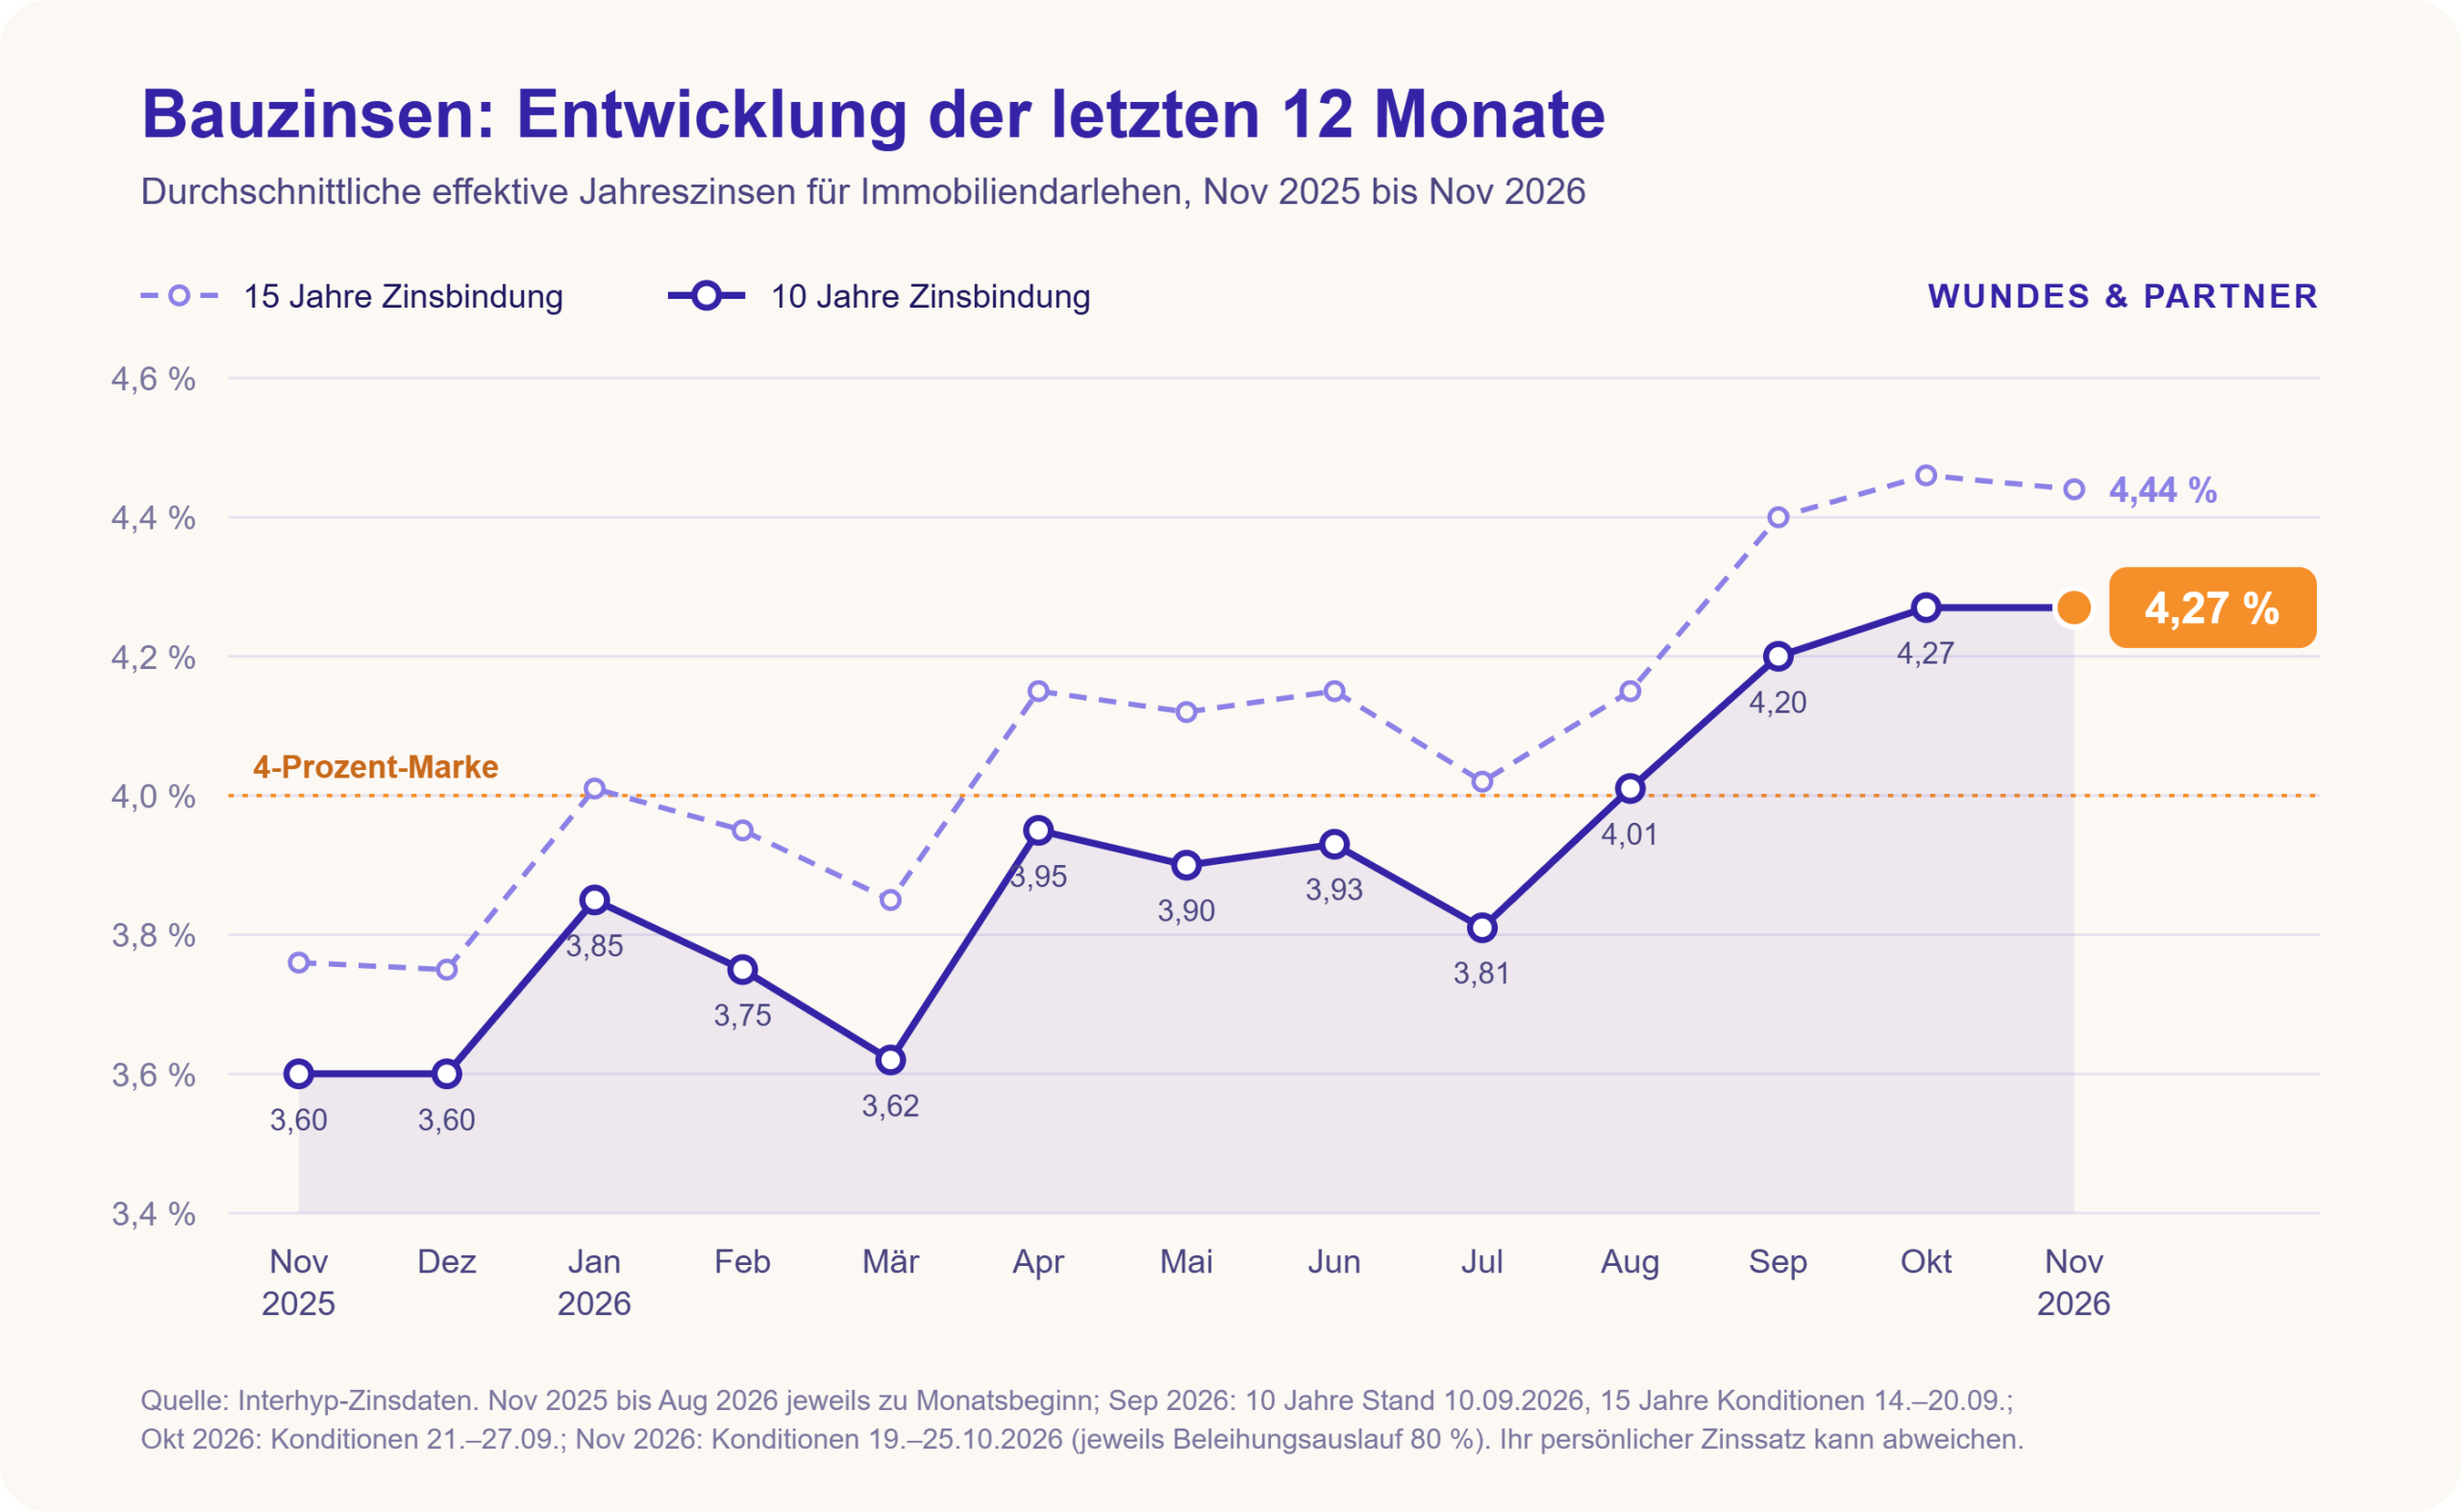
Nach dem kräftigen Anstieg im Spätsommer haben sich die Bauzinsen im Oktober kaum noch bewegt. Für Baufinanzierungen mit zehnjähriger Zinsbindung liegen die Konditionen bei Interhyp weiterhin bei 4,27 Prozent, wenn rund 80 Prozent des Kaufpreises finanziert werden (Konditionen vom 19. bis 25. Oktober 2026). Das ist exakt der Wert aus dem Vormonat. Wer viel Eigenkapital einbringt, erhält Konditionen ab rund 4,15 Prozent. In seinem Zins-Update nennt Interhyp für zehnjährige Darlehen einen Schnitt von rund 4,4 Prozent (Stand: 15. Oktober).
Vor einem Jahr lag der Zins für zehnjährige Darlehen noch bei rund 3,6 Prozent. Die Bundesbank-Statistik bestätigt den Trend: Im August lag der durchschnittliche Effektivzins für neu abgeschlossene Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung bei 4,04 Prozent, nach 3,92 Prozent im Juli.
Leichte Entspannung am Anleihemarkt
Ein Grund für die Atempause liegt am Anleihemarkt. Die Rendite zehnjähriger Bundesanleihen erreichte Anfang Oktober mit 3,60 Prozent einen Höchststand und ist seitdem leicht gesunken, auf 3,42 Prozent am 20. Oktober (Deutsche Bundesbank). Da sich Banken überwiegend über Pfandbriefe refinanzieren, deren Zinsen eng an den Bundesanleihen hängen, wirkt sich das direkt auf die Bauzinsen aus.
Der Druck ist aber nicht verschwunden. Die Inflation im Euroraum ist im September auf 3,8 Prozent gestiegen, nach 3,2 Prozent im August. Das ist der höchste Wert seit drei Jahren. Haupttreiber bleiben die Energiepreise, die laut Eurostat-Schnellschätzung um 18,8 Prozent höher lagen als ein Jahr zuvor.
EZB und Nachfrage
Die EZB hat die Leitzinsen in diesem Jahr bereits zweimal angehoben, zuletzt im September. Der Einlagensatz stieg dabei auf 2,50 Prozent. Am 29. Oktober hat der EZB-Rat erneut über die Leitzinsen beraten. Für Baufinanzierungen ist das allerdings nur ein indirektes Signal. Entscheidend bleibt, wie sich die Renditen am Anleihemarkt entwickeln, und dort sind weitere Zinsschritte der EZB bereits weitgehend eingepreist.
Die höheren Zinsen bremsen die Nachfrage spürbar. In der jüngsten Kreditumfrage der EZB unter 159 Banken im Euroraum meldeten im dritten Quartal per Saldo 27 Prozent der Institute eine geringere Nachfrage nach Wohnungsbaukrediten. Im Quartal davor waren es 15 Prozent. Die Vergabestandards für Wohnungsbaukredite haben die Banken dagegen nicht verschärft.
Wie geht es weiter?
Das Bild im Interhyp-Bankenpanel hat sich gegenüber dem Vormonat deutlich gedreht. Für die nächsten ein bis zwei Monate erwarten 80 Prozent der befragten Fachleute gleichbleibende Bauzinsen, 20 Prozent leicht fallende. Mit einem weiteren kurzfristigen Anstieg rechnet niemand mehr. Auf längere Sicht ist die Richtung offen: 60 Prozent erwarten fallende, 40 Prozent weiter steigende Zinsen (Stand: 15. Oktober).
Eine spürbare Entlastung setzt nach Einschätzung der meisten Fachleute eine Beruhigung im Iran-Konflikt und sinkende Energiepreise voraus. „Kaufinteressierte sollten deshalb mit dem aktuellen Niveau kalkulieren“, sagt Ingo Foitzik, Vertriebsvorstand der Interhyp.
Das aktuelle Zinsniveau im Überblick
| Zinsbindung | Beleihung unter 70 % | Beleihung 80 % | Beleihung über 90 % |
|---|---|---|---|
| 5 Jahre | 4,20 % | 4,29 % | 4,55 % |
| 10 Jahre | 4,15 % | 4,27 % | 4,53 % |
| 15 Jahre | 4,34 % | 4,44 % | 4,72 % |
| 20 Jahre | 4,41 % | 4,56 % | 4,70 % |
Effektive Jahreszinsen auf Basis der Konditionsangebote der Interhyp AG vom 19. bis 25. Oktober 2026. Die Beleihung gibt an, welcher Anteil des Kaufpreises finanziert wird: Je mehr Eigenkapital Sie einbringen, desto niedriger der Zins. Ihr persönlicher Zinssatz kann deutlich abweichen.
Was Sie jetzt tun sollten
Die Pause beim Zinsanstieg gibt Zeit zum Durchrechnen, aber keinen Grund, auf deutlich sinkende Zinsen zu warten. Ein Rechenbeispiel: Bei einem Darlehen von 400.000 Euro mit 4,27 Prozent Zins und 2 Prozent Tilgung liegt die monatliche Rate bei rund 2.090 Euro. Vor einem Jahr waren es bei rund 3,65 Prozent etwa 1.883 Euro, also gut 200 Euro weniger im Monat.
Eigenkapital zahlt sich derzeit besonders aus: Zwischen einer Beleihung unter 70 Prozent und über 90 Prozent liegen bei zehn Jahren Zinsbindung knapp 0,4 Prozentpunkte. Auffällig ist außerdem, dass eine fünfjährige Zinsbindung aktuell nicht günstiger ist als eine zehnjährige. Die längere Bindung bringt also mehr Planungssicherheit ohne Aufpreis. Vergleichen Sie zudem mehrere Angebote: Die Konditionen der Banken unterscheiden sich beim gleichen Vorhaben oft um mehrere Zehntelprozentpunkte.
Weil die Nachfrage nach Finanzierungen zurückgeht, lohnt sich auch der Blick auf den Kaufpreis. Gerade bei Bestandsimmobilien gibt es oft Verhandlungsspielraum. Und wenn Ihre Zinsbindung in den nächsten Jahren ausläuft, sollten Sie die Anschlussfinanzierung frühzeitig prüfen, etwa mit einem Forward-Darlehen.
Zur Einordnung: Historisch betrachtet sind Bauzinsen über 4 Prozent kein Ausnahmezustand. In den frühen 1980er- und 1990er-Jahren lagen Hypothekenzinsen zeitweise bei rund 10 Prozent. Die Niedrigzinsphase bis 2021 war die Ausnahme, nicht die Regel.
Sie planen einen Kauf und möchten wissen, was die aktuelle Zinslage für Ihr Budget bedeutet? Sprechen Sie uns an, wir rechnen Ihr Vorhaben gemeinsam durch.
Quellen: Interhyp-Zinstabelle (Konditionen 19.–25.10.2026) und Interhyp Zins-Update Oktober 2026 (15.10.2026), Deutsche Bundesbank (Renditen Bundeswertpapiere, 20.10.2026; MFI-Zinsstatistik August 2026), Eurostat (Inflation September 2026, Schnellschätzung vom 02.10.2026, bestätigt am 16.10.2026), Europäische Zentralbank (Bank Lending Survey Q3 2026, veröffentlicht am 27.10.2026). Angaben ohne Gewähr und keine Anlage- oder Finanzierungsberatung im rechtlichen Sinne.